por qué existen, cómo reducirlos y cómo afecta la morosidad a la estabilidad financiera de la comunidad
Resumen ejecutivo
Los gastos comunes constituyen uno de los elementos más relevantes de la administración de un edificio o condominio de edificios y condominios, debido a que permiten financiar los servicios, las instalaciones, el mantenimiento y las obligaciones económicas necesarias para el funcionamiento de una comunidad inmobiliaria. Aunque con frecuencia se perciben como un cobro mensual que simplemente debe pagarse, en realidad representan un mecanismo de financiamiento colectivo mediante el cual los copropietarios contribuyen a conservar los bienes comunes, sostener los servicios compartidos y proteger el patrimonio inmobiliario.
Comprender por qué existen los gastos comunes es indispensable para evaluar cómo pueden reducirse sin deteriorar la calidad de los servicios. Una disminución efectiva no consiste necesariamente en eliminar contratos, reducir personal o postergar reparaciones. Consiste, más bien, en identificar desperdicios, corregir ineficiencias, negociar adecuadamente con proveedores, controlar los consumos, prevenir averías y asignar los recursos de acuerdo con las necesidades reales del edificio.
La morosidad introduce una dificultad adicional. Cuando algunos copropietarios no pagan oportunamente sus obligaciones, la comunidad puede experimentar una disminución de liquidez, dificultades para pagar remuneraciones y proveedores, postergación de mantenimientos y una mayor presión financiera sobre quienes sí cumplen. El problema trasciende la deuda individual porque los servicios comunes deben continuar funcionando, incluso cuando una parte de los ingresos previstos no se recauda.
Desde la perspectiva de la administración de un edificio o condominio profesional, la solución exige combinar transparencia, planificación presupuestaria, control de gastos, cobranza oportuna y comunicación efectiva. Herramientas como Lean Manufacturing, Kaizen, Six Sigma, el principio de Pareto y los indicadores de desempeño pueden contribuir a identificar oportunidades de ahorro, siempre que se adapten a la realidad de cada comunidad.
La tesis central de este ensayo es que los gastos comunes deben administrarse como una inversión colectiva en funcionamiento, conservación y calidad de vida, mientras que su reducción debe basarse en datos verificables y la morosidad debe abordarse mediante una gestión financiera preventiva, consistente y respetuosa de la normativa vigente.
El propósito final no es que un edificio pague siempre menos a cualquier costo, sino que cada peso recaudado se utilice de manera justificada, que los servicios se contraten a precios razonables, que las instalaciones se mantengan en condiciones adecuadas y que la comunidad pueda sostener sus obligaciones sin trasladar indefinidamente las consecuencias del incumplimiento a los residentes que pagan puntualmente.
Índice de títulos
- Los gastos comunes como fundamento económico de la vida en comunidad.
- Por qué un edificio genera costos compartidos incluso cuando una unidad permanece desocupada.
- La diferencia entre gastos comunes ordinarios, extraordinarios y fondo de reserva.
- Cómo se determina cuánto debe pagar cada copropietario.
- La administración de un edificio o condominio profesional como mecanismo de control del presupuesto.
- Cómo reducir los gastos comunes sin deteriorar los servicios.
- El control de proveedores y contratos como fuente de ahorro.
- La eficiencia energética y el uso responsable del agua.
- La mantención preventiva como alternativa a las reparaciones costosas.
- Lean Manufacturing, Kaizen, Six Sigma y Pareto aplicados al ahorro comunitario.
- Las aplicaciones y herramientas tecnológicas para administrar los gastos comunes.
- La morosidad y sus consecuencias sobre la liquidez del condominio.
- El efecto de la morosidad sobre los copropietarios que pagan oportunamente.
- Las estrategias de cobranza y recuperación de deudas.
- La transparencia, la comunicación y la participación de la comunidad.
- Ejemplos prácticos de reducción de costos y administración de un edificio o condominio de la morosidad.
- Indicadores para evaluar la salud financiera de un edificio.
- Plan de implementación para una administración de un edificio o condominio más eficiente.
- Conclusiones.
- Bibliografía breve.
- Resumen final y frecuencia de palabras.
1. Los gastos comunes como fundamento económico de la vida en comunidad
El costo de mantener funcionando un edificio que comparte instalaciones y servicios
Los gastos comunes existen porque un edificio o condominio reúne propiedades individuales que dependen de una infraestructura compartida. Cada departamento puede pertenecer a un propietario diferente, pero los ascensores, los pasillos, las escaleras, las bombas de agua, los portones, las luminarias, los sistemas de seguridad y muchas otras instalaciones deben funcionar de manera coordinada para que el inmueble pueda utilizarse adecuadamente.
Esta característica distingue la administración de un edificio o condominio de una comunidad inmobiliaria de la administración de un edificio o condominio de una vivienda individual. El propietario de una casa puede decidir cuándo reparar su portón, contratar a un jardinero o cambiar una luminaria exterior. En cambio, en un edificio, las decisiones relacionadas con los bienes comunes afectan a numerosos residentes y requieren una organización que distribuya responsabilidades, coordine proveedores y financie las obligaciones compartidas.
Los gastos comunes permiten sostener esa estructura. Mediante su recaudación, la administración de un edificio o condominio dispone de recursos para pagar servicios, remuneraciones, cotizaciones previsionales, seguros, contratos de mantenimiento, consumos colectivos, reparaciones y otras obligaciones correspondientes al inmueble.
Por lo tanto, los gastos comunes no constituyen simplemente un cobro administrativo agregado al costo de vivir en un departamento. Representan el mecanismo económico mediante el cual se financia la operación colectiva del edificio y se evita que cada copropietario tenga que resolver de forma aislada problemas que afectan a toda la comunidad.
La conservación del patrimonio inmobiliario como beneficio para todos los copropietarios
Un edificio requiere mantenimiento permanente, incluso cuando aparentemente no presenta problemas. Los equipos mecánicos se desgastan, las instalaciones eléctricas necesitan revisiones, las pinturas pierden calidad, los sistemas hidráulicos envejecen y las áreas comunes experimentan deterioro por el uso cotidiano.
Cuando la administración de un edificio o condominio cuenta con recursos suficientes, puede programar inspecciones, ejecutar reparaciones oportunas y mantener las instalaciones en condiciones adecuadas. Cuando los ingresos son insuficientes o se destinan de forma ineficiente, los problemas pueden acumularse hasta convertirse en intervenciones más costosas.
Esta relación entre gasto y conservación tiene consecuencias patrimoniales. Un ascensor mantenido conforme a las exigencias técnicas, una fachada correctamente conservada y un sistema de evacuación en condiciones apropiadas contribuyen a preservar la funcionalidad del inmueble. Por el contrario, el deterioro prolongado puede afectar la comodidad, la seguridad, la reputación y el atractivo de las unidades para futuros compradores o arrendatarios.
La administración de un edificio o condominio debe comprender que ahorrar no significa postergar indefinidamente el mantenimiento. En muchos casos, la verdadera economía consiste en intervenir antes de que una falla menor provoque daños mayores.
La obligación de contribuir al funcionamiento colectivo
En Chile, la Ley N.º 21.442 sobre Copropiedad Inmobiliaria regula las obligaciones económicas de los copropietarios y establece las bases para financiar los gastos comunes, conforme a la ley, al reglamento de copropiedad y a las reglas aplicables. La norma reconoce que la propiedad exclusiva de una unidad coexiste con derechos y obligaciones relativos a los bienes comunes.
Esta estructura explica por qué la administración de un edificio o condominio debe distribuir los costos conforme a los criterios jurídicos y reglamentarios correspondientes, en lugar de asignarlos de manera improvisada o según percepciones personales.
La contribución individual no representa un pago por cada servicio utilizado de forma efectiva durante un mes. En buena parte, financia la disponibilidad de una infraestructura que debe mantenerse operativa para el conjunto de la comunidad. Por ello, la ausencia temporal de un residente no elimina automáticamente sus obligaciones económicas.
La administración de un edificio o condominio debe comunicar este principio de forma clara. Cuando los copropietarios comprenden qué financian los gastos comunes, cómo se distribuyen y qué consecuencias tiene la falta de pago, resulta más sencillo promover una cultura de cumplimiento y participación.
2. Por qué un edificio genera costos compartidos incluso cuando una unidad permanece desocupada
La diferencia entre consumo individual y disponibilidad de servicios comunes
Una de las preguntas más frecuentes en la administración de un edificio o condominio de edificios aparece cuando un propietario mantiene su departamento desocupado y considera que debería pagar menos gastos comunes porque no utiliza los ascensores, los pasillos, la conserjería o las instalaciones colectivas.
La inquietud es comprensible desde una perspectiva doméstica: si una persona no utiliza un servicio, puede parecer razonable pensar que no debería financiarlo. Sin embargo, los costos de un edificio no dependen únicamente del consumo individual.
La administración de un edificio o condominio debe mantener contratos, equipos y servicios disponibles con independencia de cuántas personas ocupen cada unidad en un momento determinado. Un ascensor necesita mantenimiento aunque un departamento esté vacío. Las instalaciones de emergencia deben encontrarse operativas aunque algunos propietarios estén de vacaciones. Los seguros, la conservación de los bienes comunes y una parte importante de los costos de personal tampoco desaparecen cuando disminuye temporalmente la ocupación.
La Ley N.º 21.442 establece expresamente que no utilizar un bien o servicio común, o mantener una unidad desocupada, no exime por sí mismo al copropietario de contribuir a los gastos comunes correspondientes.
Los costos fijos y los costos variables dentro del presupuesto
Para comprender mejor la estructura de los gastos comunes, conviene distinguir entre costos fijos y variables, sin olvidar que algunas partidas combinan ambas características.
Los costos fijos son aquellos que no cambian inmediatamente cuando aumenta o disminuye el número de residentes. Pueden incluir determinados contratos de vigilancia, administración de un edificio o condominio, seguros o mantenimiento programado.
Los costos variables dependen en mayor medida del nivel de uso. Por ejemplo, el consumo eléctrico de ciertos equipos, el agua utilizada en áreas comunes o algunos insumos de limpieza pueden variar según la actividad del edificio.
Esta distinción ayuda a explicar por qué una reducción de la ocupación no produce necesariamente una disminución proporcional de los gastos comunes. Si el edificio mantiene el mismo personal, los mismos ascensores y los mismos contratos, una parte importante del presupuesto seguirá existiendo.
La administración de un edificio o condominio puede estudiar los consumos para determinar qué partidas son susceptibles de ahorro. No obstante, cualquier modificación debe considerar las necesidades de seguridad, salubridad, accesibilidad y continuidad operacional.
La importancia de distinguir entre uso individual y responsabilidad colectiva
Un condominio es una comunidad de propietarios con derechos exclusivos sobre determinadas unidades y responsabilidades compartidas sobre bienes comunes. La administración de un edificio o condominio debe proteger el equilibrio entre ambos ámbitos.
Si cada persona pagara exclusivamente por lo que utiliza de forma inmediata, sería difícil financiar los servicios cuya disponibilidad beneficia al conjunto. También se generarían discusiones permanentes sobre cuánto utilizó cada residente un pasillo, una puerta, un ascensor o una instalación.
La distribución de los gastos comunes busca evitar esa fragmentación, mediante criterios previamente establecidos y compatibles con la normativa. La administración de un edificio o condominio debe aplicar esos criterios de forma consistente y explicar cualquier concepto que pueda generar dudas.
La transparencia es especialmente importante cuando existen sectores con instalaciones de uso exclusivo, como determinados accesos, jardines o equipamientos. La distribución de sus costos debe revisarse conforme al reglamento de copropiedad y a las disposiciones legales aplicables, sin inventar exenciones ni recargos que carezcan de fundamento.
3. La diferencia entre gastos comunes ordinarios, extraordinarios y fondo de reserva
Los gastos ordinarios como financiamiento de la operación habitual
Los gastos comunes ordinarios financian el funcionamiento habitual del edificio. Comprenden, entre otras partidas, gastos administrativos, remuneraciones y cotizaciones del personal, mantenimiento de equipos, aseo, reparaciones ordinarias y consumos colectivos.
En la práctica, esta categoría puede incluir servicios de conserjería, vigilancia, limpieza, mantenimiento de ascensores, iluminación de áreas comunes, inspecciones técnicas, seguros y otros compromisos necesarios para mantener el inmueble en funcionamiento.
La administración de un edificio o condominio debe elaborar un presupuesto que refleje estas obligaciones con la mayor precisión posible. Para ello, debe revisar los contratos vigentes, los consumos históricos, las remuneraciones, los costos de mantenimiento y las variaciones previsibles de precios.
Un presupuesto realista reduce la probabilidad de que el edificio enfrente déficits inesperados. Si se calcula sobre supuestos demasiado optimistas, la administración de un edificio o condominio podría verse obligada a postergar pagos o solicitar aportes adicionales. Si se sobreestima sistemáticamente sin justificación, puede generar una carga innecesaria para los copropietarios y debilitar la confianza en la gestión.
Los gastos extraordinarios como respuesta a necesidades adicionales
Los gastos extraordinarios corresponden a desembolsos adicionales que no forman parte de los gastos ordinarios habituales, de acuerdo con la definición legal aplicable. Pueden relacionarse con nuevas obras comunes, intervenciones relevantes o necesidades específicas que requieren financiamiento adicional.
Una reparación de gran magnitud, la renovación de una instalación importante o una obra aprobada para mejorar un espacio común puede requerir un tratamiento presupuestario distinto del gasto mensual ordinario.
La administración de un edificio o condominio debe informar el motivo de la inversión, sus antecedentes técnicos, las alternativas consideradas y la forma en que se financiará. Cuando corresponde una aprobación de la asamblea, debe respetarse el procedimiento legal y reglamentario.
La planificación de estas intervenciones es fundamental para evitar que decisiones previsibles se conviertan en emergencias financieras. Un edificio que conoce el estado de sus activos puede preparar presupuestos plurianuales y evaluar cuándo conviene renovar equipos antes de que fallen.
El fondo común de reserva como protección frente a imprevistos
El fondo común de reserva permite disponer de recursos destinados a determinados gastos extraordinarios, urgentes o imprevistos, conforme al marco legal. La Ley N.º 21.442 regula su formación, los aportes correspondientes y las condiciones de utilización.
Este fondo es importante porque un edificio no puede anticipar todas las contingencias. Puede producirse una avería importante, surgir una reparación urgente o presentarse una obligación que no estaba prevista en el presupuesto mensual.
Sin una reserva suficiente, la comunidad podría tener que buscar financiamiento en condiciones desfavorables, retrasar trabajos necesarios o solicitar contribuciones extraordinarias con escaso margen de preparación.
La administración de un edificio o condominio debe diferenciar el fondo de reserva de los ingresos destinados a cubrir los gastos habituales. Utilizar recursos reservados sin respetar las condiciones legales o las autorizaciones correspondientes puede debilitar la capacidad de respuesta futura.
La planificación financiera debe equilibrar tres objetivos: pagar las obligaciones corrientes, conservar los activos y mantener una reserva adecuada para contingencias.
4. Cómo se determina cuánto debe pagar cada copropietario
La distribución de las obligaciones conforme a la ley y al reglamento
El monto individual de los gastos comunes no debe determinarse mediante decisiones arbitrarias de la administración de un edificio o condominio. Su cálculo debe ajustarse a las cuotas, proporciones y reglas que correspondan según la Ley de Copropiedad Inmobiliaria y el reglamento de copropiedad.
El aviso de cobro debe permitir comprender qué obligaciones se están cobrando, cuál es la contribución correspondiente a la unidad y qué conceptos adicionales proceden. La normativa chilena también establece exigencias relacionadas con la información sobre ingresos, egresos y saldo de caja en el aviso de cobro.
La administración de un edificio o condominio debe mantener registros contables consistentes, respaldos de los pagos y documentos que permitan explicar las diferencias entre períodos. La información debe presentarse de forma comprensible, evitando conceptos genéricos que impidan identificar el origen del cobro.
Un ejemplo ilustrativo de distribución de gastos
Supongamos que un edificio registra gastos comunes ordinarios mensuales por $12.000.000 y que, para este ejemplo, una unidad tiene una participación aplicable del 1,2 % en las obligaciones correspondientes.
El cálculo simplificado sería:
$12.000.000×0,012=$144.00012.000.000×0,012=144.000
En este escenario hipotético, la contribución atribuible a esa participación sería de $144.000, antes de considerar los conceptos adicionales que procedan conforme a las reglas aplicables.
El ejemplo no establece una fórmula universal para todos los condominios. La administración de un edificio o condominio debe aplicar los porcentajes y criterios que correspondan al inmueble específico, teniendo en cuenta las disposiciones legales y reglamentarias pertinentes.
La claridad matemática ayuda a resolver consultas, pero debe acompañarse de un presupuesto transparente y de antecedentes que permitan verificar los gastos incluidos.
La importancia de explicar las variaciones mensuales
Los gastos comunes pueden aumentar o disminuir entre un período y otro debido a variaciones de consumo, reparaciones, reajustes contractuales, cambios en remuneraciones, seguros, mantenciones o cobros extraordinarios debidamente procedentes.
La administración de un edificio o condominio debe identificar las causas de las variaciones relevantes y comunicarlas oportunamente. Si el cobro aumenta, los copropietarios deberían poder distinguir si se debe a un alza en el costo de un proveedor, a un mayor consumo, a una reparación o a una modificación del presupuesto.
Una explicación documentada reduce la desconfianza y permite discutir soluciones sobre hechos concretos. Sin esa información, la comunidad puede interpretar cualquier incremento como señal de mala administración de un edificio o condominio, incluso cuando se origina en obligaciones legítimas o en cambios externos.
La administración de un edificio o condominio debe evitar tanto la opacidad como las explicaciones excesivamente técnicas. Su función consiste en convertir la información financiera en antecedentes comprensibles para la toma de decisiones.
5. La administración de un edificio o condominio profesional como mecanismo de control del presupuesto
La planificación financiera para evitar cobros improvisados
Una administración de un edificio o condominio eficiente no espera a que falte dinero para revisar sus gastos. Elabora un presupuesto, identifica obligaciones recurrentes, proyecta consumos, estima reajustes contractuales y establece prioridades para el mantenimiento del edificio.
La planificación permite distinguir los gastos indispensables, los compromisos que pueden optimizarse y las inversiones que deben prepararse con anticipación. También facilita comparar el presupuesto aprobado con los desembolsos reales, identificar desviaciones y corregirlas antes de que se conviertan en problemas de liquidez.
El presupuesto debe considerar la totalidad de las obligaciones de la comunidad, incluidos los servicios contratados, las remuneraciones, las cotizaciones previsionales, los seguros, los suministros, las reparaciones y las reservas que correspondan. Omitir una obligación no reduce su costo real: simplemente traslada el problema hacia el futuro.
La administración de un edificio o condominio debe actualizar sus proyecciones cuando cambian los precios, se detectan fallas técnicas o aparecen nuevas necesidades. Un presupuesto es una herramienta de gestión dinámica, no un documento que se prepara una vez al año y luego se ignora.
La separación entre administrar, aprobar y supervisar los recursos
El uso correcto de los recursos requiere responsabilidades claras. La administración de un edificio o condominio ejecuta las funciones que le corresponden, gestiona los pagos, mantiene los registros y reporta resultados conforme a la ley, al reglamento y a los acuerdos aplicables. El comité y la asamblea ejercen las atribuciones que les corresponden en la toma de decisiones y supervisión.
Esta distribución evita que las decisiones financieras dependan exclusivamente del criterio de una sola persona. También permite revisar las contrataciones, comparar cotizaciones y comprobar que los pagos correspondan a servicios efectivamente prestados.
Para las adquisiciones relevantes, resulta conveniente conservar las propuestas recibidas, la justificación de la selección, las condiciones contractuales y la evidencia de cumplimiento. El precio es importante, pero debe evaluarse junto con la calidad, la continuidad, la garantía, la experiencia del proveedor y el costo de las posibles fallas.
Una administración de un edificio o condominio profesional no busca aparentar ahorro mediante la contratación de la alternativa más barata. Busca obtener el servicio necesario con una relación costo-beneficio razonable y verificable.
La transparencia financiera como herramienta para generar confianza
La transparencia disminuye los conflictos cuando permite a los copropietarios comprender qué se paga, por qué se paga y cómo se utilizan los recursos. Los informes periódicos deben mostrar ingresos, egresos, saldos, obligaciones pendientes y variaciones relevantes, con el nivel de detalle que corresponda.
La comunidad también debe poder identificar las principales categorías de gasto. Una presentación que agrupe todos los desembolsos bajo una sola denominación dificulta detectar sobrecostos y comparar períodos.
La administración de un edificio o condominio puede complementar los informes financieros con una explicación ejecutiva que destaque las variaciones más importantes, las reparaciones ejecutadas, los contratos renovados y las medidas de ahorro implementadas.
La transparencia no consiste en divulgar indiscriminadamente datos personales o antecedentes bancarios sensibles. Consiste en entregar información suficiente para ejercer una supervisión legítima, proteger los datos que deben mantenerse reservados y permitir que las decisiones se evalúen con antecedentes objetivos.
6. Cómo reducir los gastos comunes sin deteriorar los servicios
El diagnóstico como punto de partida para encontrar ahorros reales
La primera medida para reducir los gastos comunes es conocer su composición. La administración de un edificio o condominio debe analizar qué partidas representan la mayor proporción del presupuesto, cómo han evolucionado y qué factores explican sus variaciones.
Una revisión inicial puede revelar que el principal costo corresponde a remuneraciones y servicios de personal, mientras que otra comunidad puede destinar una proporción significativa a energía, agua, ascensores o mantenimiento especializado. Por esa razón, no existe una receta universal que garantice la misma reducción en todos los edificios.
La administración de un edificio o condominio debe estudiar las facturas, los contratos, los consumos y las incidencias. También conviene comparar el presupuesto aprobado con los desembolsos efectivos y comprobar si existen servicios duplicados, contratos poco utilizados o gastos que continúan cobrándose pese a haber cambiado las necesidades del inmueble.
El objetivo consiste en distinguir entre gastos necesarios, gastos optimizables y gastos prescindibles. Los primeros deben mantenerse; los segundos pueden mejorarse mediante negociación, eficiencia o rediseño del proceso; los terceros pueden eliminarse cuando se demuestra que no aportan valor y que su supresión no genera riesgos ni incumplimientos.
La reducción de desperdicios antes que el recorte indiscriminado
Un error frecuente consiste en asociar automáticamente la reducción de gastos comunes con la eliminación de personal, la disminución de la frecuencia de aseo o la postergación de reparaciones.
Estas decisiones pueden reducir temporalmente un desembolso, pero también provocar consecuencias adversas. Una dotación insuficiente puede deteriorar la atención, una limpieza inadecuada puede afectar la higiene y una mantención postergada puede aumentar el costo de una reparación futura.
La administración de un edificio o condominio debe priorizar la eliminación de desperdicios: consumos innecesarios, servicios duplicados, compras sin planificación, equipos funcionando fuera de horario, contratos desactualizados, errores de facturación y reparaciones repetidas.
Por ejemplo, si la iluminación de un estacionamiento permanece encendida a máxima potencia durante períodos de baja ocupación, puede evaluarse la incorporación de controles eficientes, siempre que se mantengan la visibilidad y las condiciones de seguridad requeridas. Si una empresa factura una visita técnica que no estaba contemplada en el contrato, corresponde revisar el respaldo antes de autorizar el pago.
El ahorro sostenible proviene de mejorar la forma en que se utilizan los recursos, no de trasladar el costo hacia la seguridad, la calidad de vida o el deterioro de las instalaciones.
La revisión sistemática de las partidas de mayor impacto
La administración de un edificio o condominio debe concentrar inicialmente su atención en las partidas que representan una proporción importante del gasto total. Una pequeña mejora en un costo elevado puede producir un ahorro mayor que la eliminación de numerosos gastos menores.
Esto no significa ignorar los desembolsos pequeños. Las compras recurrentes, los insumos de aseo y las reparaciones menores pueden acumular montos relevantes a lo largo del año. Sin embargo, la priorización ayuda a ordenar los esfuerzos y evita dispersar el tiempo administrativo en asuntos de impacto marginal.
Conviene elaborar un listado de los principales proveedores y categorías de gasto, identificar los contratos próximos a vencer y comparar los costos unitarios con períodos anteriores. Cuando se detecta una variación significativa, la administración de un edificio o condominio debe investigar su causa antes de concluir que existe un sobreprecio.
La decisión de ahorro debe documentarse mediante una línea de base, una medida concreta y una comprobación posterior. Sin esa comparación, resulta difícil distinguir entre una reducción efectiva y una disminución temporal del desembolso que terminará generando un costo mayor.
7. El control de proveedores y contratos como fuente de ahorro
La comparación de cotizaciones mediante criterios equivalentes
La negociación con proveedores es una de las herramientas más importantes para optimizar los gastos comunes. No obstante, comparar exclusivamente el precio final puede llevar a decisiones equivocadas cuando las ofertas incluyen alcances, materiales, garantías o frecuencias de servicio diferentes.
La administración de un edificio o condominio debe definir primero qué necesita el edificio y solicitar propuestas que puedan compararse en condiciones equivalentes. En un contrato de aseo, por ejemplo, debe especificar las áreas incluidas, los horarios, las frecuencias, los insumos y los mecanismos de supervisión. Para el mantenimiento de ascensores, debe revisar las prestaciones técnicas, las exclusiones, la atención de emergencias y los antecedentes exigibles.
Una matriz de evaluación puede ponderar precio, experiencia, calidad, cumplimiento, capacidad de respuesta y costo total del servicio. Así, la comunidad dispone de una justificación objetiva para seleccionar una alternativa.
La contratación debe respetar las competencias y los procedimientos de aprobación correspondientes. La administración de un edificio o condominio debe evitar comprometer recursos fuera de sus atribuciones o modificar contratos sin el respaldo necesario.
La renegociación de servicios sin sacrificar calidad
Los contratos pueden contener condiciones que ya no se ajustan al funcionamiento del edificio. Quizá se mantienen frecuencias de atención diseñadas para una etapa anterior, se contratan servicios adicionales poco utilizados o existen oportunidades de consolidar compras recurrentes.
La administración de un edificio o condominio puede negociar ajustes de alcance, calendarios, tarifas y condiciones de renovación. Para ello, debe utilizar información real sobre el desempeño del proveedor y las necesidades actuales del inmueble.
Una renegociación responsable no consiste simplemente en exigir una rebaja. Debe identificar eficiencias que permitan reducir el costo sin trasladar al proveedor una obligación imposible de cumplir ni deteriorar las condiciones laborales o técnicas que sostienen el servicio.
La relación contractual debe ser transparente y profesional. Un proveedor confiable que conoce las instalaciones y responde oportunamente puede aportar valor superior al de una empresa más económica que presenta fallas recurrentes.
El control de facturas y servicios efectivamente prestados
La administración de un edificio o condominio debe comprobar que las facturas correspondan a servicios contratados y ejecutados. Esta revisión incluye cantidades, períodos, tarifas, reajustes, trabajos adicionales y respaldos pertinentes.
Un control sencillo puede comparar tres antecedentes: el contrato u orden de compra, la evidencia de ejecución y la factura recibida. Si existe una diferencia, corresponde solicitar aclaraciones antes de autorizar el pago, conforme al procedimiento aplicable.
También conviene revisar los cargos recurrentes y las renovaciones automáticas. Las suscripciones, licencias y servicios complementarios pueden mantenerse durante años sin que nadie evalúe si siguen siendo necesarios.
La disciplina documental reduce errores, facilita las auditorías y mejora la capacidad de negociación. Cuando la administración de un edificio o condominio conoce exactamente qué contrata y cuánto paga, dispone de mejores antecedentes para optimizar el presupuesto.
8. La eficiencia energética y el uso responsable del agua
La iluminación de las áreas comunes como oportunidad de ahorro
La iluminación de pasillos, estacionamientos, escaleras, accesos y recintos técnicos puede representar un costo significativo, especialmente en edificios con numerosos espacios comunes y equipos que funcionan durante muchas horas.
La administración de un edificio o condominio puede realizar un levantamiento de luminarias, identificar tecnologías antiguas y evaluar alternativas de mayor eficiencia. La sustitución debe considerar la potencia, la calidad de la iluminación, la vida útil, la compatibilidad de las instalaciones y el costo de implementación.
Los sensores de presencia y los temporizadores pueden reducir el consumo en sectores donde su utilización sea técnicamente apropiada. Sin embargo, no deben instalarse de forma que generen oscuridad peligrosa, dificulten la evacuación o afecten a personas que necesitan más tiempo para desplazarse.
La medición antes y después de una intervención permite comprobar si el ahorro esperado se materializó. También ayuda a detectar si el consumo elevado se explica por la tecnología, por los horarios de funcionamiento o por una falla de control.
Los ascensores, las bombas y otros equipos de consumo relevante
Los ascensores, las bombas de agua y otros sistemas electromecánicos requieren un análisis especializado. Su consumo depende de las características del equipo, la demanda, la configuración, la mantención y las condiciones de operación.
La administración de un edificio o condominio debe solicitar información técnica antes de introducir cambios que puedan afectar la seguridad, la continuidad o la vida útil de los equipos. Las decisiones de eficiencia deben coordinarse con proveedores competentes y respetar las especificaciones aplicables.
En determinados casos, una renovación tecnológica puede reducir el consumo y las averías, pero la inversión debe evaluarse considerando su costo inicial, los ahorros previsibles y el tiempo de recuperación. No toda sustitución se justifica únicamente porque el equipo nuevo consume menos.
La eficiencia debe medirse en el ciclo de vida del activo. Un gasto inicial superior puede ser razonable si reduce costos futuros de manera demostrable y mantiene la calidad del servicio.
La detección de fugas y el control del consumo de agua
Las fugas pueden generar costos importantes y deteriorar la infraestructura del edificio. Una pérdida pequeña, si permanece activa durante meses, puede traducirse en un consumo acumulado considerable, además de daños en muros, losas o instalaciones.
La administración de un edificio o condominio debe revisar los consumos, investigar variaciones inusuales y coordinar inspecciones cuando los datos indiquen una posible anomalía. También puede mantener un calendario de revisión de estanques, bombas, válvulas y otros componentes que formen parte de las instalaciones comunes.
Cuando existen medidores individuales y colectivos, la lectura debe interpretarse conforme al diseño de la instalación y a las reglas aplicables. La administración de un edificio o condominio no debe atribuir automáticamente una diferencia a un residente sin comprobar su origen.
La comunicación también ayuda a reducir desperdicios. Los avisos sobre uso responsable del agua, reporte de fugas y cuidado de las instalaciones pueden generar beneficios cuando se acompañan de medidas técnicas y de seguimiento.
9. La mantención preventiva como alternativa a las reparaciones costosas
La planificación de intervenciones antes de que ocurra una avería
La mantención preventiva permite identificar desgaste, deterioro o condiciones anómalas antes de que se produzca una falla mayor. En un edificio, esta práctica es especialmente relevante para ascensores, bombas, portones, instalaciones eléctricas, sistemas de emergencia y equipos de seguridad.
La administración de un edificio o condominio debe mantener un inventario de activos, conocer sus recomendaciones técnicas y programar las revisiones que correspondan. Cada intervención debe quedar respaldada por un registro que identifique la actividad ejecutada, los hallazgos, las medidas correctivas y los trabajos pendientes.
La ausencia de una falla visible no demuestra que un equipo se encuentre en condiciones óptimas. Algunas anomalías se detectan mediante inspecciones, pruebas o mediciones especializadas, por lo que no deben sustituirse las revisiones profesionales por una observación superficial.
Un programa preventivo bien organizado facilita presupuestar los trabajos, coordinar proveedores y evitar que varias reparaciones urgentes coincidan en un mismo período.
El costo total de reparar frente al costo de mantener
La administración de un edificio o condominio debe comparar el costo de mantenimiento con las consecuencias previsibles de una avería. Una intervención preventiva puede parecer prescindible en el presupuesto mensual, pero su omisión podría producir una interrupción extensa, daños secundarios o una reparación de mayor magnitud.
Esta comparación debe basarse en antecedentes técnicos y no en suposiciones. No todas las intervenciones preventivas generan el mismo beneficio, y algunas decisiones requieren evaluar la antigüedad del equipo, la disponibilidad de repuestos y las recomendaciones del fabricante.
La gestión de activos permite identificar cuáles son críticos para el funcionamiento del edificio y asignarles prioridades. Una falla en un equipo esencial puede tener consecuencias distintas de la avería de un elemento ornamental, por lo que la planificación debe reflejar esa diferencia.
La administración de un edificio o condominio debe registrar las reparaciones repetitivas y estudiar si conviene reemplazar un componente que consume recursos de forma persistente. En ocasiones, mantener indefinidamente un equipo deteriorado resulta más costoso que planificar su renovación.
10. Lean Manufacturing, Kaizen, Six Sigma y Pareto aplicados al ahorro comunitario
Lean Manufacturing para eliminar gastos que no aportan valor
Lean Manufacturing propone identificar y reducir actividades que consumen recursos sin contribuir suficientemente al resultado buscado. En la administración de un edificio o condominio de edificios, esto puede aplicarse a compras duplicadas, desplazamientos innecesarios, formularios repetidos, contratos superpuestos y procesos administrativos que consumen tiempo sin mejorar el servicio.
Por ejemplo, si dos proveedores realizan revisiones parcialmente coincidentes, la administración de un edificio o condominio puede estudiar si existe una duplicación real de prestaciones. La decisión debe basarse en los contratos y en los requisitos técnicos, evitando eliminar controles que cumplen funciones distintas.
Lean también permite revisar el flujo de aprobación de facturas. Si los documentos se envían reiteradamente entre varias personas porque no existe un responsable claro, la comunidad puede establecer un procedimiento más directo, con autorizaciones definidas y controles proporcionales.
La meta es eliminar desperdicios, no debilitar la supervisión. Una administración de un edificio o condominio eficiente conserva la evidencia necesaria y reduce las tareas que no aportan valor.
Kaizen para perfeccionar continuamente el presupuesto
Kaizen promueve la mejora continua mediante cambios graduales, evaluación de resultados y participación de quienes conocen el trabajo cotidiano.
En un condominio, la administración de un edificio o condominio puede iniciar un programa de mejora revisando una sola categoría de gasto cada vez. Por ejemplo, puede analizar durante un mes el consumo de iluminación, probar una modificación y comparar los resultados antes de extenderla.
Este enfoque evita implementar cambios masivos sin conocer sus consecuencias. También permite involucrar a residentes, trabajadores y proveedores en la identificación de oportunidades de ahorro.
La mejora debe convertirse en una rutina. Cada cambio relevante necesita un objetivo, un responsable, una medición y una revisión posterior. Si los resultados no son favorables, corresponde corregir el diseño en lugar de mantener una medida únicamente porque fue aprobada inicialmente.
Six Sigma para detectar errores de facturación y desviaciones
Six Sigma aporta una metodología para analizar defectos y variaciones. Su aplicación puede comenzar con problemas concretos, como diferencias entre las facturas y los contratos, consumos que aumentan sin explicación o reparaciones que se repiten.
La administración de un edificio o condominio define el problema, recopila datos, identifica causas, aplica una corrección y comprueba si el resultado se mantiene. No es indispensable utilizar cálculos estadísticos complejos para obtener beneficios iniciales: la disciplina de medir con criterios consistentes ya puede mejorar la calidad de las decisiones.
Supongamos que un edificio detecta errores en varias facturas de un proveedor durante un trimestre. La administración de un edificio o condominio puede clasificar los errores, determinar si se originan en tarifas desactualizadas, lecturas incorrectas o servicios adicionales no autorizados y establecer controles específicos.
El éxito se mide por la disminución de errores y por la confiabilidad del proceso de pago, no solamente por el monto recuperado en una ocasión.
El principio de Pareto para priorizar las partidas más costosas
El principio de Pareto sugiere que una proporción relativamente pequeña de causas puede explicar una parte importante de los resultados. La conocida relación 80/20 debe entenderse como una orientación analítica, no como una regla que se cumpla necesariamente en todos los condominios.
La administración de un edificio o condominio puede ordenar las categorías de gasto de mayor a menor y calcular su participación en el presupuesto. Si personal, ascensores y energía representan una parte sustancial del costo mensual, puede concentrar inicialmente el análisis en esas partidas.
Sin embargo, una partida de bajo valor económico puede ser crítica para la seguridad o el cumplimiento normativo. Por eso, el análisis financiero debe complementarse con una evaluación de riesgos y obligaciones.
Pareto ayuda a decidir dónde investigar primero; no autoriza a eliminar automáticamente los gastos más pequeños ni a sacrificar servicios esenciales.
11. Las aplicaciones y herramientas tecnológicas para administrar los gastos comunes
Las plataformas de administración de un edificio o condominio para controlar ingresos y egresos
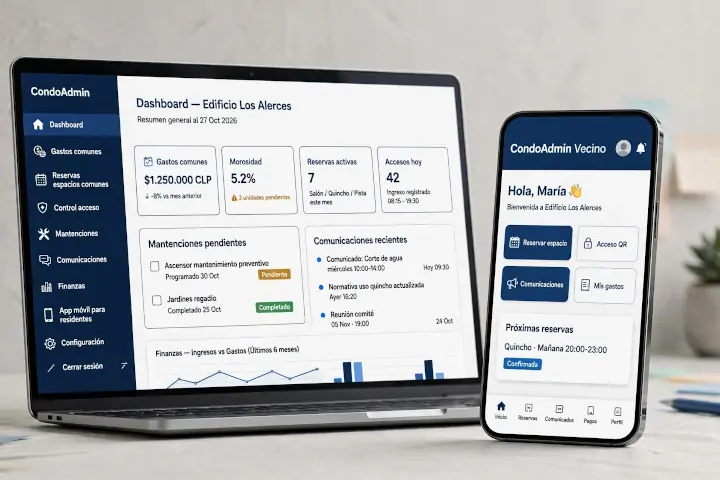
Las aplicaciones de administración de un edificio o condominio de edificios y condominios pueden centralizar la emisión de gastos comunes, el registro de pagos, la conciliación de movimientos, las cuentas por cobrar, la gestión de proveedores y la comunicación con los copropietarios.
Su utilidad principal consiste en reducir la dispersión de información. Cuando los antecedentes se mantienen en múltiples planillas y correos electrónicos, la administración de un edificio o condominio puede invertir demasiado tiempo en buscar documentos, conciliar cifras o responder consultas que deberían resolverse mediante reportes estandarizados.
Una plataforma bien configurada facilita identificar quién ha pagado, qué obligaciones permanecen pendientes, cuáles son los principales costos del período y cómo ha evolucionado la liquidez de la comunidad.
Antes de contratar un sistema, la administración de un edificio o condominio debe evaluar su costo total, la facilidad de uso, las funciones de contabilidad, la calidad del soporte, los permisos de acceso, las opciones de exportación y los mecanismos de respaldo. También debe comprobar que la solución se adapte al tamaño y a las necesidades del inmueble.
La tecnología no reemplaza el control financiero. Una aplicación puede automatizar cálculos y reportes, pero necesita datos correctos, una configuración adecuada y supervisión de personas responsables.
Las aplicaciones de pago y cobranza para mejorar la recaudación
Los canales electrónicos pueden facilitar el pago de los gastos comunes mediante transferencias, pagos en línea, recordatorios y comprobantes digitales. Estas opciones reducen fricciones administrativas y permiten que los residentes consulten sus obligaciones sin depender exclusivamente de la atención presencial.
La administración de un edificio o condominio debe procurar que las instrucciones de pago sean claras, que los datos bancarios correspondan a la comunidad y que los abonos puedan identificarse correctamente. Los mecanismos de conciliación son fundamentales para evitar que un pago efectuado aparezca como una deuda pendiente por errores de registro.
Las notificaciones automáticas también pueden ayudar a recordar vencimientos y comunicar saldos. No obstante, deben redactarse con respeto, utilizar canales apropiados y evitar divulgar la situación financiera de una persona a otros residentes.
Una buena experiencia de pago beneficia tanto al copropietario como a la administración de un edificio o condominio: reduce consultas repetidas, facilita el seguimiento de la recaudación y permite detectar oportunamente los atrasos.
Las hojas de cálculo como herramienta de diagnóstico y control
No todos los edificios necesitan una plataforma compleja. En una comunidad pequeña, una hoja de cálculo bien diseñada puede servir para elaborar el presupuesto, clasificar gastos, comparar cotizaciones y controlar el estado de las facturas.
La planilla debe utilizar categorías consistentes, fórmulas verificables y respaldos documentales. Es recomendable separar los datos originales de los cálculos y restringir las modificaciones para evitar errores involuntarios.
Entre las herramientas útiles se encuentran:
- Presupuesto mensual y anual: compara los gastos previstos con los reales.
- Control de cuentas por pagar: identifica proveedores, vencimientos, montos y estados de aprobación.
- Control de cuentas por cobrar: registra saldos pendientes, antigüedad de las deudas y acciones de cobranza.
- Comparador de cotizaciones: evalúa precios, prestaciones, garantías y costos adicionales.
- Registro de mantenimiento: organiza inspecciones, reparaciones y fechas de próxima revisión.
- Panel de indicadores: resume los resultados financieros y operacionales.
- Conciliación bancaria: compara los movimientos de la cuenta de la comunidad con los registros contables.
La elección debe responder a las capacidades reales de la administración de un edificio o condominio. Una herramienta sencilla, actualizada y correctamente utilizada puede ser más útil que un software sofisticado que nadie sabe mantener.
La automatización de reportes y alertas financieras
Los sistemas digitales pueden generar alertas cuando una factura se aproxima a su vencimiento, una partida supera el presupuesto o aumenta la antigüedad de las cuentas por cobrar.
Estas funciones ayudan a prevenir omisiones y permiten concentrar la atención en los asuntos que requieren intervención. También facilitan la preparación de informes periódicos para el comité de administración de un edificio o condominio.
Sin embargo, las alertas deben diseñarse con criterios claros. Un aumento puntual del gasto no necesariamente representa una anomalía: podría corresponder a una reparación aprobada o a un ajuste contractual previsto. La administración de un edificio o condominio debe revisar el contexto antes de tomar decisiones.
La automatización es valiosa cuando mejora la oportunidad de la información, reduce errores y facilita el seguimiento. No sustituye el análisis profesional ni la obligación de rendir cuenta sobre las decisiones adoptadas.
12. La morosidad y sus consecuencias sobre la liquidez del condominio
La diferencia entre el gasto presupuestado y el dinero efectivamente recaudado
La morosidad se produce cuando una obligación económica no se paga oportunamente conforme a las condiciones aplicables. En un edificio, su efecto más inmediato es la diferencia entre los ingresos que la administración de un edificio o condominio esperaba recibir y los recursos que efectivamente ingresan a la cuenta de la comunidad.
Esta diferencia puede generar problemas aunque el presupuesto esté correctamente elaborado. Si la administración de un edificio o condominio calcula que necesita recaudar una determinada suma para pagar remuneraciones, servicios y mantenimiento, pero una parte de los copropietarios no cumple oportunamente, la caja disponible puede resultar insuficiente.
El problema no desaparece porque los gastos comunes estén correctamente calculados. Las obligaciones con los proveedores continúan existiendo, y los servicios esenciales deben mantenerse conforme a los contratos y a la normativa.
La administración de un edificio o condominio debe monitorear la recaudación y proyectar el flujo de caja. La deuda acumulada constituye un activo por cobrar en términos contables, pero no equivale a dinero disponible para pagar las obligaciones del mes.
La falta de liquidez y el riesgo de retrasar pagos
Cuando la morosidad aumenta, la comunidad puede enfrentar dificultades para pagar a tiempo los servicios contratados, financiar reparaciones o mantener una reserva adecuada. Si la situación persiste, la administración de un edificio o condominio puede verse obligada a reorganizar los pagos, negociar con proveedores o someter a consideración de los órganos competentes medidas financieras adicionales.
El impacto depende del monto adeudado, de la antigüedad de la deuda, de la cantidad de unidades morosas y de los recursos disponibles. Una comunidad con una reserva suficiente puede absorber temporalmente ciertas diferencias; otra, con márgenes reducidos, puede experimentar problemas de liquidez ante un atraso relativamente menor.
Por eso, la administración de un edificio o condominio no debe evaluar la morosidad únicamente como un porcentaje del presupuesto. También necesita conocer qué parte de la deuda es reciente, qué obligaciones están próximas a vencer y qué ingresos tienen una probabilidad razonable de recuperación.
La gestión preventiva permite actuar antes de que el atraso comprometa los pagos esenciales.
La morosidad como problema colectivo y no solo individual
El incumplimiento es atribuible a cada deudor según su situación, pero sus consecuencias pueden extenderse a toda la comunidad. Cuando faltan recursos, los proveedores siguen esperando sus pagos y las instalaciones necesitan mantenimiento.
Si la administración de un edificio o condominio no dispone de liquidez, puede retrasar intervenciones, postergar compras o recurrir a decisiones de emergencia. Estas medidas pueden afectar a residentes que se encuentran al día con sus obligaciones y que no tienen responsabilidad en la deuda ajena.
La morosidad también incrementa el trabajo administrativo. Es necesario enviar avisos, responder consultas, conciliar pagos parciales, actualizar saldos, negociar acuerdos cuando proceda y gestionar las acciones de cobranza correspondientes.
Una política de cobranza clara protege la equidad entre copropietarios. No significa ignorar las dificultades individuales, sino evitar que la falta de seguimiento permita que la deuda crezca indefinidamente y termine perjudicando a la comunidad.
13. El efecto de la morosidad sobre los copropietarios que pagan oportunamente
La presión financiera sobre quienes cumplen sus obligaciones
Cuando una parte de los copropietarios no paga, quienes cumplen pueden experimentar las consecuencias de una caja insuficiente. La administración de un edificio o condominio debe continuar financiando los servicios comunes y, si la recaudación es menor que la prevista, las decisiones presupuestarias se vuelven más complejas.
Es importante distinguir dos situaciones. Una es que la deuda provoque una necesidad inmediata de liquidez; otra es que la comunidad decida aumentar sus cobros para compensar una insuficiencia persistente. Ninguna de estas situaciones debe resolverse mediante recargos improvisados o distribuciones contrarias a la normativa.
La administración de un edificio o condominio debe utilizar los mecanismos legales y reglamentarios disponibles, mantener una cobranza activa y comunicar los efectos financieros de la morosidad. Los copropietarios necesitan comprender que pagar oportunamente contribuye a sostener servicios compartidos y evita que el funcionamiento del edificio dependa de decisiones de emergencia.
La equidad exige aplicar las reglas de manera consistente, respetando tanto los derechos de los deudores como los de la comunidad.
El deterioro de las instalaciones cuando se postergan las mantenciones
La falta de liquidez puede llevar a postergar reparaciones que no parecen urgentes. Sin embargo, la demora puede incrementar el costo futuro o provocar interrupciones más extensas.
Una bomba que necesita mantenimiento, un portón que presenta fallas o una filtración que no se repara oportunamente pueden generar gastos adicionales. Si las reparaciones se acumulan, la comunidad corre el riesgo de enfrentar varias necesidades simultáneas cuando dispone de menos recursos.
La administración de un edificio o condominio debe evitar que la deuda se traduzca automáticamente en el abandono del mantenimiento preventivo. En su lugar, debe priorizar las intervenciones por riesgo, documentar los trabajos pendientes y buscar soluciones compatibles con la situación financiera y las obligaciones legales.
La falta de recursos requiere una gestión más rigurosa, no la desaparición de la planificación.
Los conflictos comunitarios y la pérdida de confianza
La morosidad puede deteriorar las relaciones entre residentes cuando no existe información clara sobre la deuda, la cobranza y el uso de los recursos. Quienes pagan pueden sentir que están financiando injustamente a otros, mientras que quienes atraviesan dificultades pueden percibir los procedimientos como hostiles si la administración de un edificio o condominio no explica adecuadamente sus actuaciones.
La comunicación debe evitar la exposición pública de situaciones personales. Los informes comunitarios pueden presentar cifras agregadas de morosidad, evolución de la recaudación y efectos sobre el presupuesto sin divulgar innecesariamente la identidad de los deudores.
La administración de un edificio o condominio debe utilizar canales privados para las comunicaciones individuales y mantener criterios uniformes en el seguimiento. La transparencia financiera no requiere humillar a las personas ni convertir la cobranza en un conflicto público.
Una comunidad financieramente saludable necesita reglas claras, información confiable y procedimientos que se apliquen con profesionalismo.
14. Las estrategias de cobranza y recuperación de deudas
La prevención del atraso mediante recordatorios y comunicación oportuna
La primera medida para gestionar la morosidad es evitar que se produzca cuando el atraso puede prevenirse. La administración de un edificio o condominio debe emitir los cobros de manera oportuna, informar los vencimientos y facilitar instrucciones de pago comprensibles.
Los recordatorios previos o cercanos al vencimiento pueden reducir olvidos y consultas. También conviene disponer de un canal para informar errores de facturación, registrar pagos y aclarar diferencias en los saldos.
Una comunicación temprana permite distinguir entre un olvido, una discrepancia administrativa y un incumplimiento persistente. Cada situación requiere un tratamiento distinto, aunque todas deben registrarse de forma consistente.
La administración de un edificio o condominio debe evitar que los recordatorios se conviertan en mensajes repetitivos sin seguimiento. Si la deuda continúa, corresponde activar el procedimiento de cobranza previsto y evaluar las acciones que procedan.
La clasificación de la deuda por antigüedad y riesgo de recuperación
No todas las cuentas pendientes requieren la misma estrategia. Una deuda reciente puede resolverse mediante un recordatorio; un saldo acumulado durante varios meses puede requerir una gestión más formal y un análisis de las alternativas legales.
La administración de un edificio o condominio puede utilizar tramos de antigüedad, por ejemplo, obligaciones recientes, deudas de varios meses y saldos de larga data. Las categorías deben ajustarse a la realidad de la comunidad y no reemplazan los plazos legales aplicables.
El análisis debe considerar el monto adeudado, la regularidad de los pagos anteriores, los compromisos pendientes y el estado de las gestiones realizadas. Esta información ayuda a priorizar el trabajo sin abandonar ninguna obligación de seguimiento.
La administración de un edificio o condominio debe documentar los contactos, los pagos parciales, los acuerdos y las acciones ejecutadas. La trazabilidad es esencial para evitar errores y demostrar que la cobranza se ha realizado de forma ordenada.
Los acuerdos de pago y la evaluación responsable de las alternativas
Cuando un copropietario manifiesta dificultades económicas, la administración de un edificio o condominio debe actuar conforme a sus atribuciones y a los acuerdos que puedan adoptarse legítimamente. Un convenio de pago puede facilitar la recuperación de una deuda, siempre que se establezcan condiciones claras y se respeten los procedimientos aplicables.
El acuerdo debe precisar el saldo reconocido, las cuotas, las fechas, el tratamiento de los cargos que correspondan y las consecuencias del incumplimiento, dentro del marco legal. También debe quedar documentado y ser autorizado por quien tenga facultades para ello.
No es conveniente aprobar acuerdos informales que se prolongan indefinidamente o que no se incorporan al control financiero. La administración de un edificio o condominio debe registrar los compromisos y revisar su cumplimiento.
La flexibilidad responsable puede mejorar la recuperación de recursos, pero no debe convertirse en un trato arbitrariamente preferente ni en una renuncia a las obligaciones de gestión.
La cobranza judicial y extrajudicial conforme a la normativa chilena
La Ley N.º 21.442 contempla mecanismos para el cobro de las obligaciones económicas de la copropiedad, incluidos procedimientos extrajudiciales y judiciales, y regula el mérito ejecutivo de los avisos de cobro que cumplen los requisitos legales.
La administración de un edificio o condominio debe mantener la documentación respaldatoria y evaluar oportunamente cuándo corresponde escalar una deuda. La asesoría jurídica puede ser necesaria para revisar los antecedentes, los plazos, los requisitos formales y las medidas que procedan en cada caso.
No debe asumirse que cualquier medida de presión es legal por el solo hecho de existir una deuda. Las acciones de cobranza deben respetar la legislación, el reglamento aplicable y los derechos de las personas.
Una gestión profesional evita tanto la inacción prolongada como las actuaciones desproporcionadas. El objetivo es recuperar recursos de la comunidad mediante procedimientos legítimos, documentados y eficaces.
15. La transparencia, la comunicación y la participación de la comunidad
La explicación de los gastos como mecanismo para reducir conflictos
Muchos desacuerdos sobre los gastos comunes se originan en la falta de información comprensible. Cuando los copropietarios reciben únicamente un monto final, sin poder identificar sus componentes, pueden interpretar que el cobro es arbitrario o que la administración de un edificio o condominio no controla el presupuesto.
La administración de un edificio o condominio debe explicar las principales partidas, los cambios significativos y los resultados de las medidas de ahorro. También debe responder las consultas con antecedentes verificables y distinguir los gastos ordinarios de los extraordinarios y de los aportes a reservas, cuando corresponda.
Los informes pueden incluir gráficos sencillos, comparaciones con meses anteriores y comentarios sobre las variaciones más importantes. No es necesario presentar todos los datos técnicos en el cuerpo principal de cada informe, pero sí debe existir respaldo suficiente para las revisiones pertinentes.
La claridad financiera fortalece la legitimidad de las decisiones y facilita que los residentes participen en la búsqueda de soluciones.
La participación de los copropietarios en las decisiones relevantes
La administración de un edificio o condominio puede identificar oportunidades de mejora, pero algunas decisiones requieren acuerdos de los órganos competentes. La asamblea y el comité cumplen funciones relevantes dentro del marco legal y reglamentario.
La participación informada permite evaluar alternativas, comprender sus costos y establecer prioridades. Por ejemplo, una propuesta de renovación de iluminación puede presentarse junto con la inversión inicial, el ahorro esperado, el mantenimiento y las limitaciones de la solución.
Las decisiones no deben basarse exclusivamente en la opinión de quien habla más fuerte ni en la búsqueda del ahorro inmediato. La administración de un edificio o condominio debe presentar antecedentes objetivos y explicar las consecuencias previsibles de cada alternativa.
La participación efectiva también ayuda a prevenir la frustración. Cuando las personas conocen los motivos de una decisión y disponen de un procedimiento para formular observaciones, es más probable que comprendan las restricciones presupuestarias y colaboren con las medidas acordadas.
La educación financiera como herramienta de convivencia
La administración de un edificio o condominio puede contribuir a una mejor convivencia explicando conceptos básicos como presupuesto, flujo de caja, morosidad, fondo de reserva, gastos ordinarios y extraordinarios.
Esta educación no pretende convertir a cada residente en especialista contable. Busca que los copropietarios puedan interpretar los informes, comprender por qué existen ciertas obligaciones y evaluar las propuestas con criterios razonables.
También ayuda a distinguir entre una reducción efectiva del costo y una simple postergación del gasto. Una reparación que se omite puede disminuir el desembolso del mes, pero aumentar el costo futuro. Un fondo de reserva puede parecer un gasto adicional, aunque cumple una función de protección financiera conforme a la normativa.
La administración de un edificio o condominio debe fomentar una cultura en la que las decisiones económicas se discutan con información, respeto y responsabilidad compartida.
16. Ejemplos prácticos de reducción de costos y administración de un edificio o condominio de la morosidad
Caso práctico uno: reducción del consumo eléctrico en un edificio
Considérese un edificio hipotético cuyo gasto mensual de electricidad en espacios comunes asciende a $1.200.000. La administración de un edificio o condominio detecta que parte de la iluminación funciona durante períodos en los que no se necesita mantener la potencia máxima.
Después de una evaluación técnica, se decide reemplazar algunas luminarias por equipos eficientes e incorporar controles automáticos en sectores apropiados. La inversión total asciende, para efectos del ejemplo, a $1.800.000.
Se estima que la intervención podría reducir en un 20 % el gasto eléctrico considerado. El ahorro mensual sería:
$1.200.000×0,20=$240.0001.200.000×0,20=240.000
El período simple de recuperación sería:
$1.800.000$240.000=7,5 meses240.0001.800.000=7,5 meses
En este escenario ilustrativo, la inversión se recuperaría en aproximadamente siete meses y medio, si el ahorro estimado se mantiene y no se consideran otros costos o variaciones.
La administración de un edificio o condominio debe comprobar el resultado mediante las facturas posteriores y evaluar la vida útil de los equipos, el mantenimiento y las condiciones de seguridad. El cálculo no constituye una garantía de ahorro: demuestra cómo justificar una decisión con una hipótesis medible.
Caso práctico dos: renegociación de un contrato de servicios
Supóngase que un condominio paga $2.000.000 mensuales por un servicio contratado. Después de revisar el alcance, los horarios y las necesidades reales, la administración de un edificio o condominio identifica una oportunidad de renegociación sin reducir las prestaciones esenciales.
El proveedor presenta una propuesta de $1.800.000 mensuales, manteniendo las condiciones técnicas y operativas acordadas. La diferencia mensual sería de $200.000 y el ahorro anual ascendería a $2.400.000.
Antes de aprobar el cambio, la administración de un edificio o condominio debe verificar que la nueva propuesta incluya el mismo alcance o que cualquier modificación esté justificada y autorizada. También debe comprobar que el proveedor mantenga la calidad, las condiciones laborales y los requisitos aplicables.
Este caso demuestra que una negociación bien documentada puede generar ahorros recurrentes. Sin embargo, si la rebaja se obtiene eliminando una prestación indispensable, el ahorro aparente podría producir costos adicionales en el futuro.
Caso práctico tres: un condominio con morosidad elevada
Imaginemos una comunidad con gastos mensuales presupuestados de $15.000.000 y una recaudación efectiva equivalente al 88 % del monto esperado.
El ingreso efectivamente recibido sería:$15.000.000×0,88=$13.200.00015.000.000×0,88=13.200.000
La diferencia mensual entre el presupuesto y la recaudación sería de $1.800.000. Si esa situación se mantiene durante tres meses, el déficit acumulado de caja frente a la recaudación prevista alcanzaría $5.400.000, suponiendo que no existan otros ingresos, recuperaciones ni ajustes.
La administración de un edificio o condominio debe identificar las deudas, revisar su antigüedad y activar una estrategia de cobranza documentada. También debe proyectar los vencimientos de proveedores y evitar que la insuficiencia de liquidez se transforme en una cadena de retrasos.
No corresponde concluir que todos los gastos comunes deben aumentar para compensar inmediatamente la morosidad. Primero se necesita evaluar la caja disponible, las deudas recuperables, las obligaciones pendientes y las alternativas legales y financieras que procedan.
Caso práctico cuatro: un presupuesto con oportunidades de optimización
Supóngase que un edificio presenta la siguiente distribución mensual hipotética:
| Categoría | Gasto mensual |
| Personal y servicios asociados | $6.000.000 |
| Seguridad contratada | $2.000.000 |
| Electricidad y agua de áreas comunes | $1.500.000 |
| Ascensores y mantenimiento técnico | $1.200.000 |
| Aseo e insumos | $800.000 |
| administración de un edificio o condominio y otros servicios | $500.000 |
| Total | $12.000.000 |
En este ejemplo, la administración de un edificio o condominio puede iniciar la revisión por las categorías de mayor participación, especialmente personal, seguridad y consumos, sin presumir que deban reducirse automáticamente.
El análisis podría revelar una factura duplicada, una tarifa desactualizada, una oportunidad de eficiencia energética o una falla que provoca un consumo anormal. Cada hallazgo debe verificarse antes de aplicar una corrección.
La tabla permite organizar el diagnóstico, pero no determina por sí sola qué gasto es excesivo. Para establecerlo, se necesitan antecedentes contractuales, técnicos, históricos y operacionales.
17. Indicadores para evaluar la salud financiera de un edificio
La tasa de morosidad como medida de las obligaciones pendientes
La administración de un edificio o condominio necesita medir la morosidad con una definición estable. Una fórmula posible es:Morosidad sobre cobros=Saldo vencido pendienteMonto total de cobros del perıˊodo×100Morosidad sobre cobros=Monto total de cobros del perıˊodoSaldo vencido pendiente×100
Esta medida debe interpretarse con cuidado. El saldo pendiente puede incluir deudas acumuladas de varios períodos, mientras que el monto cobrado puede referirse únicamente al mes actual. Para evitar conclusiones engañosas, conviene especificar si el indicador mide saldos vencidos acumulados, deuda de un período o proporción de unidades morosas.
También resulta útil revisar la antigüedad de la deuda, la cantidad de unidades afectadas, los pagos parciales y la evolución de la recuperación. Una morosidad estable puede ocultar situaciones distintas de otra que aumenta rápidamente.
El porcentaje de recaudación efectiva
La recaudación efectiva compara los ingresos efectivamente recibidos con los cobros emitidos para un período determinado.Recaudacioˊn efectiva=Pagos recibidos del perıˊodoCobros emitidos del perıˊodo×100Recaudacioˊn efectiva=Cobros emitidos del perıˊodoPagos recibidos del perıˊodo×100
Para que la comparación sea válida, la administración de un edificio o condominio debe definir cómo trata los pagos atrasados, los abonos anticipados, los ajustes y las notas de crédito.
El indicador permite observar si la comunidad está recaudando los recursos necesarios para sostener su operación. Debe acompañarse de un análisis de caja, porque un porcentaje alto de recaudación no garantiza por sí solo que existan fondos suficientes para cubrir todas las obligaciones.
La desviación presupuestaria como señal de control financiero
La desviación presupuestaria compara el gasto real con el gasto previsto. Una fórmula sencilla es:Desviacioˊn porcentual=Gasto real−Gasto presupuestadoGasto presupuestado×100Desviacioˊn porcentual=Gasto presupuestadoGasto real−Gasto presupuestado×100
Una desviación positiva indica que el gasto real superó el presupuesto; una negativa indica que quedó por debajo. Sin embargo, una desviación negativa no siempre significa eficiencia: puede reflejar una reparación postergada o un servicio que no se ejecutó.
La administración de un edificio o condominio debe explicar las diferencias relevantes y distinguir entre ahorro genuino, variación de precios, cambios de consumo y obligaciones pendientes.
El ahorro comprobado y el costo total del servicio
Para evaluar una iniciativa de ahorro, conviene comparar el costo anterior con el posterior, ajustando las diferencias relevantes de alcance, consumo y condiciones operativas.
La administración de un edificio o condominio debe considerar también los costos de implementación, mantenimiento, capacitación y renovación. Una reducción mensual puede resultar atractiva, pero perder valor si exige inversiones adicionales que no fueron incluidas en el análisis.
El ahorro comprobado debe reflejar una disminución real del costo total sin deteriorar las prestaciones necesarias. Es importante documentar la línea de base, la medida adoptada y los resultados observados.
La disponibilidad de caja y la capacidad de pago
La liquidez permite evaluar si el edificio dispone de recursos para cumplir sus obligaciones próximas. La administración de un edificio o condominio debe conocer los saldos bancarios, las cuentas por cobrar, las facturas pendientes y los vencimientos previstos.
Un tablero financiero puede resumir, como mínimo:
- Saldo bancario disponible.
- Gastos comunes emitidos.
- Recaudación efectiva.
- Deuda vencida y antigüedad de los saldos.
- Cuentas por pagar.
- Gastos reales frente al presupuesto.
- Recursos del fondo de reserva, según corresponda.
- Reparaciones e inversiones comprometidas.
Estos indicadores deben revisarse periódicamente y comunicarse a quienes tengan derecho a conocerlos. Su finalidad es anticipar problemas y apoyar decisiones, no reemplazar la contabilidad ni los controles formales.
18. Plan de implementación para una administración de un edificio o condominio más eficiente
Primera etapa: diagnóstico de gastos, contratos y morosidad
La administración de un edificio o condominio debe comenzar con una revisión de los gastos comunes de los últimos doce meses, cuando existan antecedentes comparables. El diagnóstico debe identificar las principales partidas, los contratos vigentes, los consumos, las reparaciones recurrentes y la evolución de la morosidad.
Es importante separar los problemas estructurales de las variaciones ocasionales. Un gasto extraordinario no debe interpretarse automáticamente como una deficiencia administrativa, del mismo modo que un mes de baja facturación no demuestra una mejora permanente.
La revisión debe producir un documento que indique las oportunidades detectadas, la información que falta y las prioridades de intervención. Las decisiones urgentes deben adoptarse sin esperar a completar un análisis exhaustivo cuando exista un riesgo que requiera atención inmediata.
Segunda etapa: establecimiento de un presupuesto y objetivos medibles
Con el diagnóstico disponible, la administración de un edificio o condominio puede elaborar un presupuesto actualizado y definir metas de eficiencia. Los objetivos deben ser específicos, medibles y compatibles con las obligaciones legales y las necesidades operativas.
En vez de proponerse únicamente «bajar los gastos comunes», puede establecer metas como reducir el consumo eléctrico de áreas comunes en un porcentaje determinado, disminuir errores de facturación, mejorar la recaudación o reducir la frecuencia de reparaciones repetitivas.
Las metas deben incorporar una línea de base y un plazo. También deben identificar a la persona responsable de ejecutar cada medida y el mecanismo mediante el cual se verificará su resultado.
Tercera etapa: implementación de medidas de ahorro y cobranza
La administración de un edificio o condominio debe priorizar las acciones que presenten una relación favorable entre costo, beneficio y riesgo. Algunas pueden consistir en corregir errores administrativos o renegociar contratos; otras requerirán inversiones técnicas o acuerdos de los órganos competentes.
Paralelamente, debe fortalecer la cobranza mediante avisos oportunos, conciliación de pagos, clasificación de deudas y seguimiento documentado. La gestión de gastos y la recuperación de ingresos deben avanzar conjuntamente, porque una comunidad puede controlar bien sus desembolsos y, aun así, sufrir problemas de liquidez por una recaudación insuficiente.
La comunicación con los copropietarios debe explicar las medidas, sus fundamentos y los resultados que se espera obtener. Esto favorece la colaboración y reduce el riesgo de que los cambios se perciban como decisiones arbitrarias.
Cuarta etapa: seguimiento, auditoría y mejora continua
Después de implementar las medidas, la administración de un edificio o condominio debe comparar los resultados con los objetivos iniciales. Si una acción no genera el ahorro esperado, corresponde revisar las hipótesis, identificar las causas y ajustar el procedimiento.
Las auditorías periódicas permiten comprobar que las facturas sean correctas, que los contratos se cumplan, que la cobranza se encuentre actualizada y que los mantenimientos no se estén postergando indebidamente.
La mejora continua exige documentar las decisiones y conservar evidencia suficiente para evaluar su impacto. También requiere reconocer que las condiciones cambian: los precios, la ocupación, la antigüedad de los equipos y las necesidades de la comunidad pueden obligar a revisar el presupuesto.
Una administración de un edificio o condominio madura no promete que los gastos comunes disminuirán todos los meses. Se compromete a controlar los costos, justificar los desembolsos y procurar que los recursos se utilicen de manera eficiente y sostenible.
19. Conclusiones
Los gastos comunes como responsabilidad compartida y necesidad operacional
Los gastos comunes existen porque un edificio y un condominio requieren recursos permanentes para mantener sus instalaciones, pagar servicios, conservar los bienes comunes y cumplir obligaciones que no pueden resolverse de forma individual. Su fundamento es la necesidad de financiar una infraestructura compartida que debe permanecer disponible y en condiciones adecuadas para la comunidad.
La administración de un edificio o condominio debe calcular, distribuir y comunicar estos gastos conforme a la normativa y al reglamento de copropiedad. También debe distinguir entre costos ordinarios, extraordinarios y recursos de reserva, evitando confusiones que dificulten la comprensión del presupuesto.
La reducción de costos como resultado de una gestión profesional
La disminución sostenible de los gastos comunes comienza con un diagnóstico, continúa con la optimización de contratos y procesos y se verifica mediante indicadores. La eficiencia energética, el control de consumos, la mantención preventiva, la comparación de proveedores y la automatización de tareas pueden producir beneficios relevantes cuando responden a necesidades reales.
Las metodologías Lean Manufacturing, Kaizen, Six Sigma, el método Toyota y Pareto aportan instrumentos para identificar desperdicios, analizar causas y priorizar esfuerzos. Su aplicación debe ser pragmática: no se trata de adoptar conceptos por moda, sino de utilizar las herramientas que permitan resolver problemas concretos.
El ahorro no debe basarse en deteriorar la limpieza, la seguridad, la calidad de atención o la conservación del inmueble. Una reducción que provoca reparaciones más costosas o interrupciones prolongadas no constituye una mejora integral.
La morosidad como riesgo para la continuidad financiera
La morosidad afecta la liquidez, dificulta el pago oportuno de proveedores y puede provocar la postergación de mantenimientos. Sus consecuencias pueden extenderse a toda la comunidad, incluso cuando muchos copropietarios cumplen regularmente con sus obligaciones.
La administración de un edificio o condominio debe prevenir atrasos mediante información clara, facilitar canales de pago, conciliar los ingresos y aplicar procedimientos de cobranza oportunos. Cuando corresponda, debe evaluar acuerdos de pago y acciones legales dentro de sus atribuciones y conforme a la normativa vigente.
La gestión de la deuda debe ser consistente, documentada y respetuosa de los derechos de las personas. La inacción permite que el problema crezca; las actuaciones arbitrarias, por su parte, pueden generar conflictos y responsabilidades.
La transparencia como base de una comunidad financieramente saludable
La confianza depende de que los copropietarios puedan comprender los cobros, revisar los resultados y conocer las medidas adoptadas. La administración de un edificio o condominio debe presentar información verificable, explicar las variaciones y demostrar que las decisiones financieras responden a criterios objetivos.
Una comunidad bien administrada no es necesariamente aquella que presenta los gastos comunes más bajos, sino aquella que obtiene servicios adecuados a un costo razonable, conserva sus instalaciones, mantiene una liquidez suficiente y gestiona las obligaciones pendientes con responsabilidad.
En definitiva, la mejor estrategia para controlar los gastos comunes consiste en combinar planificación, eficiencia, mantenimiento preventivo, transparencia y cobranza oportuna. La administración de un edificio o condominio debe transformar el dinero recaudado en servicios confiables y conservación patrimonial, al mismo tiempo que protege la equidad entre los copropietarios y la continuidad operacional del edificio.
La sostenibilidad económica no se logra con recortes aislados ni con aumentos indiscriminados de los cobros. Se construye mediante decisiones justificadas, mediciones consistentes y una gestión que entiende que cada gasto debe tener una finalidad, cada ingreso debe registrarse y cada desviación debe investiga
20. Bibliografía breve
Referencias legales y técnicas para profundizar en la administración de edificios y condominios
1. Biblioteca del Congreso Nacional de Chile. (2022). Ley N.º 21.442: Aprueba nueva Ley de Copropiedad Inmobiliaria. Texto legal y modificaciones disponibles en Ley Chile — Biblioteca del Congreso Nacional . Referencia principal para las obligaciones económicas, el cobro de gastos comunes, la administración y el fondo común de reserva.
2. Ohno, T. (1988). Toyota Production System: Beyond Large-Scale Production. Productivity Press. Fundamentos de eficiencia, eliminación de desperdicios y mejora de procesos.
3. Imai, M. (1986). Kaizen: The Key to Japan’s Competitive Success. Random House. Referencia sobre mejora continua y participación en la optimización operacional.
4. George, M. L. (2002). Lean Six Sigma: Combining Six Sigma Quality with Lean Speed. McGraw-Hill. Herramientas para reducir errores, analizar variaciones y mejorar la eficiencia.
5. Drucker, P. F. (1954). The Practice of Management. Harper & Brothers. Fundamentos de planificación, objetivos, control y gestión organizacional.
6. Deming, W. E. (1986). Out of the Crisis. MIT Press. Calidad, medición y mejora continua de sistemas de gestión.
Agregar un comentario